Dépôt des comptes annuels pour une ASBL
Depuis le 23 septembre 2023, toutes les ASBL et fondations doivent déposer leurs documents comptables au RCS, conformément à la loi du 7 août 2023. Pour effectuer ce dépôt, l'ASBL doit utiliser la démarche Données financières. Conformément aux dispositions légales, les documents comptables et leurs annexes font l'objet d'une mention de dépôt au RESA et sont consultables par des tiers.
Guide des bonnes pratiques des ASBL et fondations au Luxembourg – Transparence et conformité
Le Ministère de la Justice a publié un guide des bonnes pratiques pour les ASBL et fondations au Luxembourg. Ce guide couvre les obligations légales, notamment en matière de comptabilité et de dépôt des comptes, la gestion financière, en particulier le rôle du trésorier et la traçabilité des fonds, ainsi que les procédures de transparence visant à renforcer la confiance des donateurs et partenaires. Il comprend également des tableaux synthétiques sur les seuils comptables et les délais de dépôt.
Consulter le guide des bonnes pratiques des ASBL et fondations (Pdf, 331 Ko)
Modèles de documents
- Modèle - Annexe A aux comptes - Petites associations sans but lucratif (Word, 17 Ko)
- Modèle - Annexe B aux comptes - Moyennes et grandes associations sans but lucratif (Word, 18 Ko)
- Modèles d'en-tête (Pdf, 487 Ko)
Ce document présente les règles à respecter pour la mise en forme de l’en-tête des documents destinés au RCS. Il vous aide à vérifier que votre en-tête est conforme avant de procéder au dépôt.
Création d'une demande pour déposer les comptes annuels de votre ASBL
Afin de pouvoir réaliser son dépôt des comptes annuels, l’utilisateur doit obligatoirement s’être authentifié par certificat électronique LuxTrust, via l’application GouvID ou par certificat eIDAS. Pour de plus amples informations, veuillez consulter notre aide générale relative au processus d'authentification par certificat - comment vous connecter ?
Création d’une demande pour déposer les comptes annuels de votre ASBL
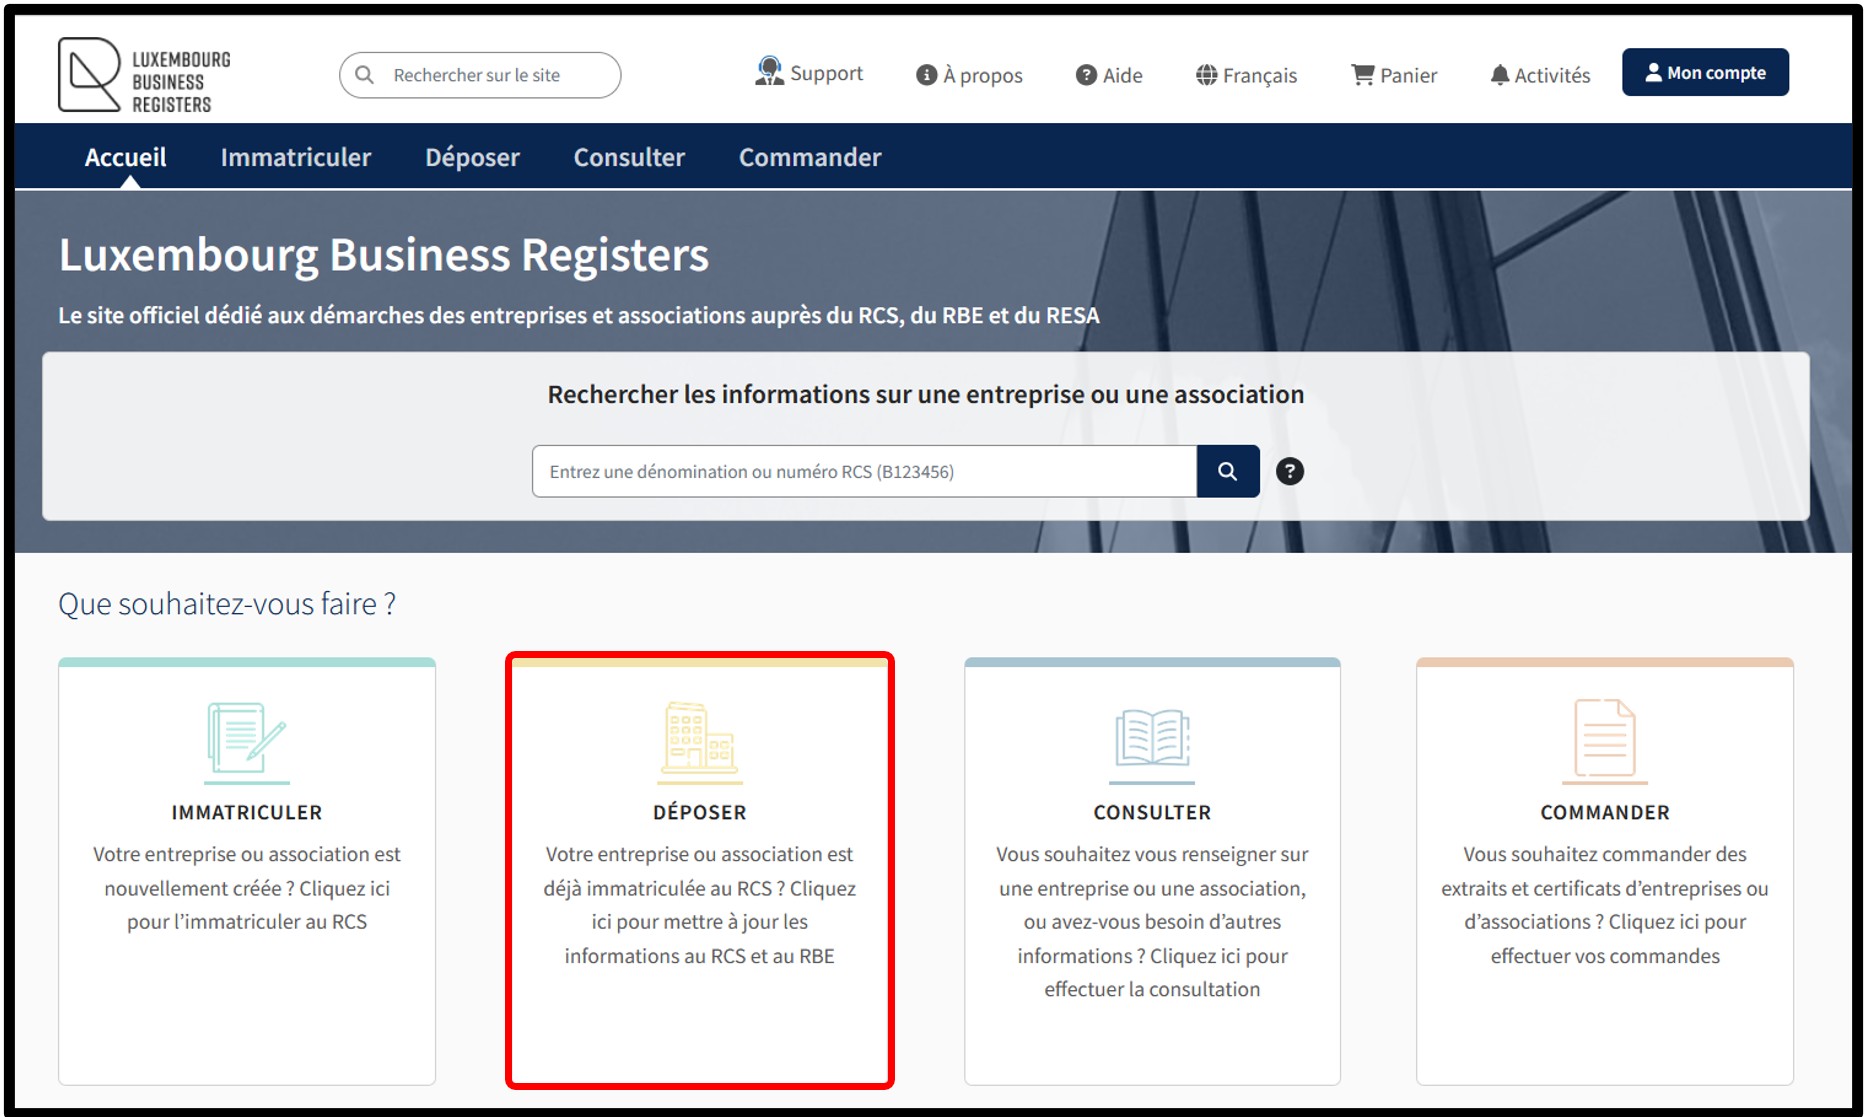
Pour créer une demande relative au dépôt des comptes annuels, sélectionnez la démarche Déposer.
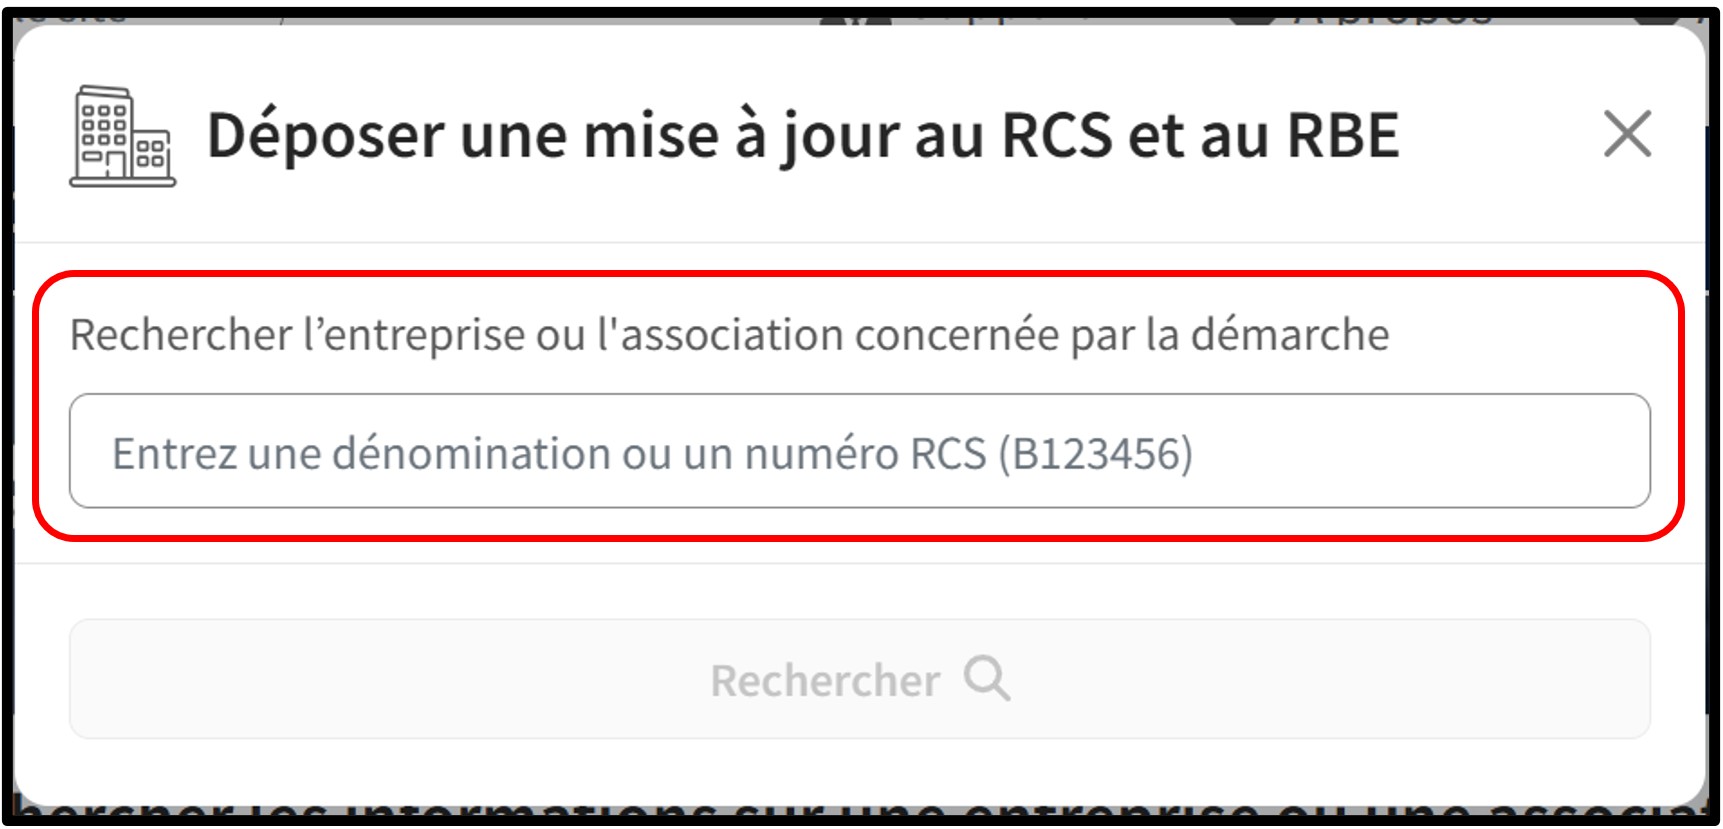
Renseignez le numéro RCS de votre ASBL, puis cliquez sur le bouton Rechercher.
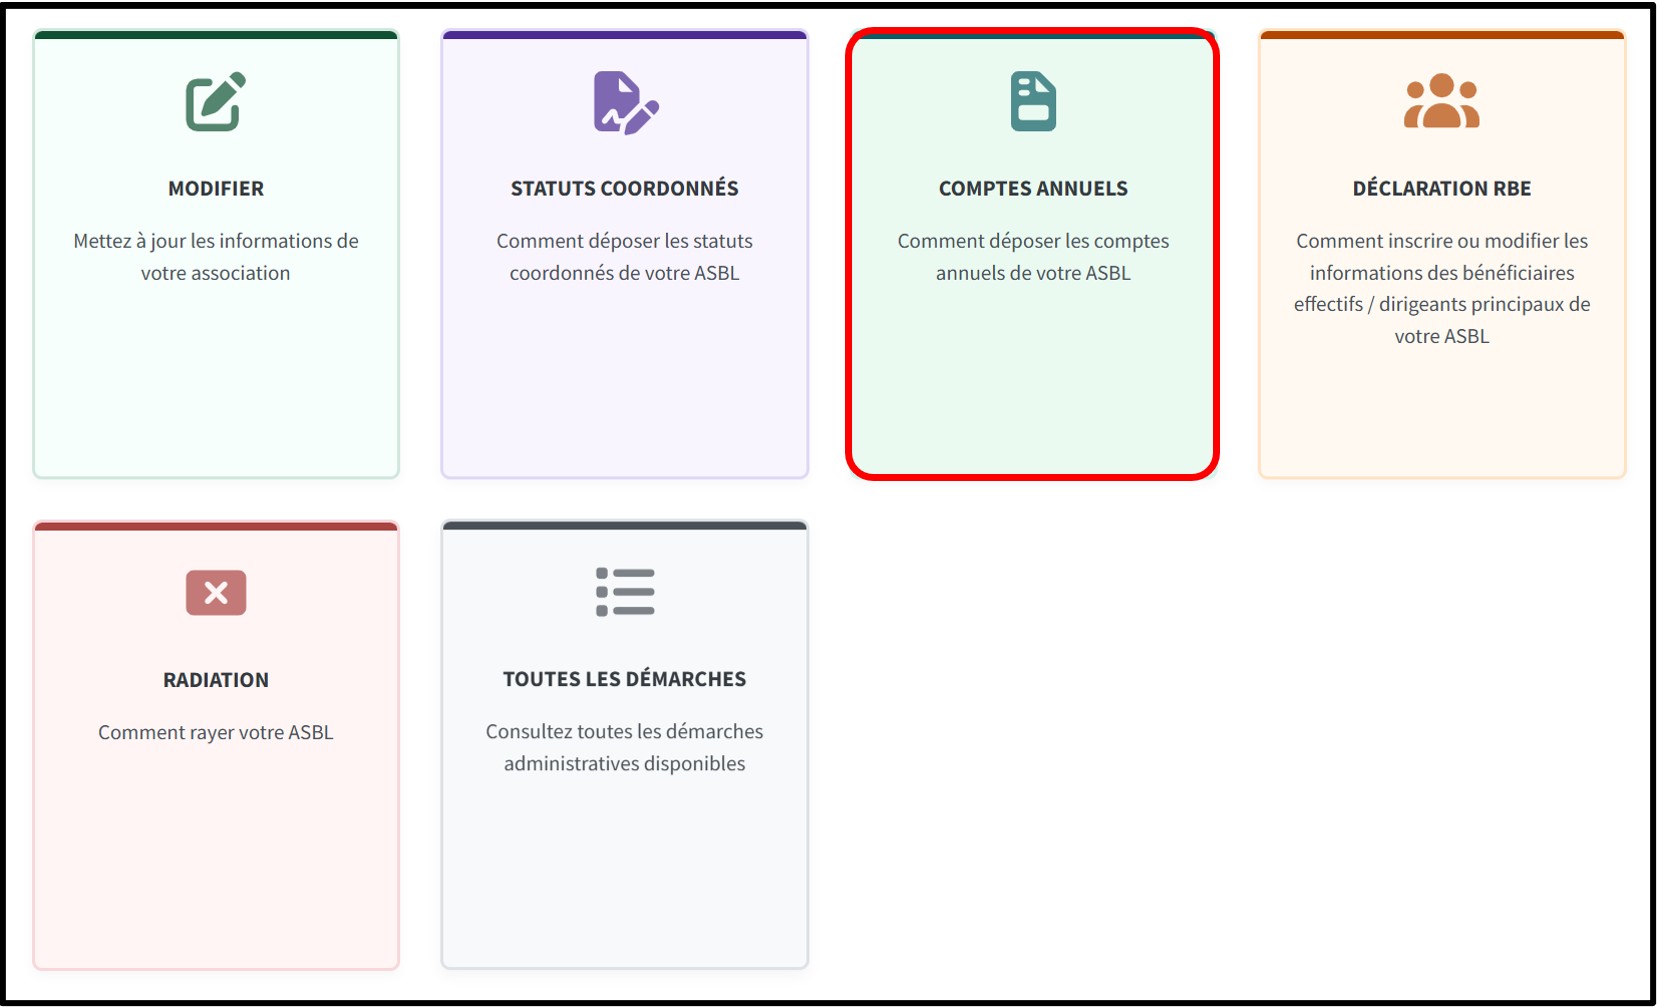
Vous accédez ensuite au guide de dépôt simplifié, qui présente les principales prestations disponibles pour votre association. Sélectionnez la prestation Comptes annuels pour déposer au RCS les comptes annuels approuvés de votre ASBL. La liasse comptable doit être prête avant de lancer le dépôt, puis jointe à la demande. Elle sera enregistrée, et une mention sera publiée automatiquement au RESA par LBR.
Documents à joindre pour le dépôt des comptes annuels
Pour les petites ASBL
- Etat des recettes et dépenses,
- Accompagné de l'annexe légale dont la forme et le contenu sont déterminés par règlement grand-ducal et portant sur les informations suivantes :
- Total des avoirs en caisse.
- Total des avoirs en banque.
- Nombre des membres définis par tranches de membres.
- Pourcentage des transferts de fonds vers les autres pays de l'Union européenne et de l'Espace économique européen et en dehors de l'Union européenne et de l'Espace économique européen.
Pour les moyennes ASBL
- Comptes annuels, incluant le bilan et le compte de pertes et profits,
- Accompagné de l'annexe légale dont la forme et le contenu sont déterminés par règlement grand-ducal et portant sur les informations suivantes :
- Nombre des membres définis par tranches de membres.
- Volume de financement d’autres entités.
- Pourcentage estimé d'activités exercées au Grand-Duché de Luxembourg, dans les autres pays de l'Union européenne ou de l'Espace économique européen et en dehors de l'Union européenne et de l'Espace économique européen.
- Pourcentage des transferts de fonds vers les autres pays de l'Union européenne et de l'Espace économique européen et en dehors de l'Union européenne et de l'Espace économique européen.
Pour les grandes ASBL, les ASBL d’utilité publique et les fondations
- Comptes annuels, incluant le bilan et le compte de pertes et profits,
- Accompagné de l'annexe légale dont la forme et le contenu sont déterminés par règlement grand-ducal et portant sur les informations suivantes :
- Nombre des membres définis par tranches de membres.
- Volume de financement d’autres entités.
- Pourcentage estimé d'activités exercées au Grand-Duché de Luxembourg, dans les autres pays de l'Union européenne ou de l'Espace économique européen et en dehors de l'Union européenne et de l'Espace économique européen.
- Pourcentage des transferts de fonds vers les autres pays de l'Union européenne et de l'Espace économique européen et en dehors de l'Union européenne et de l'Espace économique européen.
- Rapport du réviseur d’entreprises agréé (avec possibilité d’établir un compte de pertes et profits abrégé).
Depuis l'entrée en vigueur de la loi du 7 août 2023 sur les associations sans but lucratif et les fondations, les fondations ne doivent plus déposer leur budget.
Modèles de documents
- Modèle - Annexe A aux comptes - Petites associations sans but lucratif (Word, 17 Ko)
- Modèle - Annexe B aux comptes - Moyennes et grandes associations sans but lucratif (Word, 18 Ko)
- Modèles d'en-tête (Pdf, 487 Ko)
Ce document présente les règles à respecter pour la mise en forme de l’en-tête des documents destinés au RCS. Il vous aide à vérifier que votre en-tête est conforme avant de procéder au dépôt.
Informations utiles pour les documents à transmettre
Documents comptables destinés à la publication au RESA
Les documents comptables destinés à la publication par mention au RESA doivent être obligatoirement transmis au format PDF/A et respecter les règles suivantes :
- Être au format A4.
- Disposer d’une zone horizontale blanche d’au moins 35 millimètres en haut de la première page permettant l’apposition par LBR d’une étiquette virtuelle matérialisant le récépissé du dépôt électronique.
- Être enregistrés au format PDF/A-1b : lors de l’enregistrement, sélectionnez l’option PDF/A-1b proposée par votre logiciel (Word, LibreOffice, Adobe, etc.).
- Ne pas dépasser une taille de 40 Mo.
- Ne pas comporter de signature électronique.
- Ne comporter aucune protection (mot de passe, restriction d'accès ou de modification).
- Ne contenir aucune page vide.
Informations complémentaires : Dépôt des comptes annuels par des professionnels
Les exigences techniques suivantes sont également à respecter :
a. Si le document est numérisé au format texte
- La taille maximale est de 160 Ko par page.
- La résolution recommandée est comprise entre 200 et 300 dpi.
b. Si le document contient des images numérisées ou converties
- La taille maximale est de 300 Ko par page.
- La résolution des images doit être comprise entre 70 et 600 dpi.
- Les images ne doivent pas être compressées, à l'exception de la compression CCITT Fax Decode Group 4.
- Si des images au format JPEG sont utilisées, leur qualité ne peut pas être inférieure à 50 %.
c. Tableaux
- Un tableau ne peut pas contenir plus de 8.190 éléments.
Les documents destinés à des fins de traitement doivent être transmis au format PDF/A et respecter les règles suivantes :
- Être au format A4 portrait.
- Disposer d’une zone horizontale blanche d’au moins 35 millimètres en haut de la première page permettant l’apposition par LBR d’une étiquette virtuelle matérialisant le récépissé du dépôt électronique.
- Être enregistrés au format PDF/A-1a ou PDF/A-1b : lors de l’enregistrement, sélectionnez l’option PDF/A-1a ou PDF/A-1b proposée par votre logiciel (Word, LibreOffice, Adobe, etc.).
Sous la zone blanche horizontale de 35 mm, l'en-tête des documents de votre ASBL doit contenir les informations suivantes :
- Dénomination (ex. : Nom de mon ASBL)
- Forme juridique (ex. : Association sans but lucratif)
- Adresse de l'ASBL (ex. : 1, rue de Luxembourg L-0000 Luxembourg)
- Numéro RCS de l'ASBL (ex. : F1234)
Modèles de documents
- Modèle - Annexe A aux comptes - Petites associations sans but lucratif (Word, 17 Ko)
- Modèle - Annexe B aux comptes - Moyennes et grandes associations sans but lucratif (Word, 18 Ko)
- Modèles d'en-tête (Pdf, 487 Ko)
Ce document présente les règles à respecter pour la mise en forme de l’en-tête des documents destinés au RCS. Il vous aide à vérifier que votre en-tête est conforme avant de procéder au dépôt.
Comptes annuels : comment faire votre dépôt ? - Explications
Ce qu'il faut savoir
Quelle est la définition d'une petite ASBL ?
Toute association qui, pendant deux exercices consécutifs, ne dépasse pas à la date de clôture de son exercice social, les limites chiffrées d’au moins deux des trois critères suivants :
- Nombre des membres du personnel en équivalent plein temps : moins de 3 personnes
- Total des revenus : 50 000 €
- Total des actifs : 100 000 €
Quelle est la définition d'une moyenne ASBL ?
Toute association qui n'est pas une petite association et qui, pendant deux exercices consécutifs, ne dépasse pas à la date de clôture de son exercice social, les limites chiffrées d’au moins deux des trois critères suivants :
- Nombre des membres du personnel en équivalent plein temps : plus de 15 personnes
- Total des revenus : 1 000 000 €
- Total des actifs : 3 000 000 €
Quelle est la définition d'une grande ASBL ?
Toute association qui, pendant deux exercices consécutifs, dépasse à la date de clôture de son exercice social, les limites chiffrées d’au moins deux des trois critères suivants :
- Nombre des membres du personnel en équivalent plein temps : plus de 15 personnes
- Total des revenus : 1 000 000 €
- Total des actifs : 3 000 000 €
Documents à transmettre : ce qu'il faut savoir (format PDF/A requis)
Règles générales
Documents comptables destinés à la publication au RESA
Les documents comptables destinés à la publication par mention au RESA doivent être obligatoirement transmis au format PDF/A et respecter les règles suivantes :
- Être au format A4.
- Disposer d’une zone horizontale blanche d’au moins 35 millimètres en haut de la première page permettant l’apposition par LBR d’une étiquette virtuelle matérialisant le récépissé du dépôt électronique.
- Être enregistrés au format PDF/A-1b : lors de l’enregistrement, sélectionnez l’option PDF/A-1b proposée par votre logiciel (Word, LibreOffice, Adobe, etc.).
- Ne pas dépasser une taille de 40 Mo.
- Ne pas comporter de signature électronique.
- Ne comporter aucune protection (mot de passe, restriction d'accès ou de modification).
- Ne contenir aucune page vide.
Informations complémentaires : Dépôt des comptes annuels par des professionnels
Les exigences techniques suivantes sont également à respecter :
a. Si le document est numérisé au format texte
- La taille maximale est de 160 Ko par page.
- La résolution recommandée est comprise entre 200 et 300 dpi.
b. Si le document contient des images numérisées ou converties
- La taille maximale est de 300 Ko par page.
- La résolution des images doit être comprise entre 70 et 600 dpi.
- Les images ne doivent pas être compressées, à l'exception de la compression CCITT Fax Decode Group 4.
- Si des images au format JPEG sont utilisées, leur qualité ne peut pas être inférieure à 50 %.
c. Tableaux
- Un tableau ne peut pas contenir plus de 8.190 éléments.
Les documents destinés à des fins de traitement doivent être transmis au format PDF/A et respecter les règles suivantes :
- Être au format A4 portrait.
- Disposer d’une zone horizontale blanche d’au moins 35 millimètres en haut de la première page permettant l’apposition par LBR d’une étiquette virtuelle matérialisant le récépissé du dépôt électronique.
- Être enregistrés au format PDF/A-1a ou PDF/A-1b : lors de l’enregistrement, sélectionnez l’option PDF/A-1a ou PDF/A-1b proposée par votre logiciel (Word, LibreOffice, Adobe, etc.).
Sous la zone blanche horizontale de 35 mm, l'en-tête des documents de votre ASBL doit contenir les informations suivantes :
- Dénomination (ex. : Nom de mon ASBL)
- Forme juridique (ex. : Association sans but lucratif)
- Adresse de l'ASBL (ex. : 1, rue de Luxembourg L-0000 Luxembourg)
- Numéro RCS de l'ASBL (ex. : F1234)
Modèles de documents
- Modèles d'en-tête (Pdf, 487 Ko)
Ce document présente les règles à respecter pour la mise en forme de l’en-tête des documents destinés au RCS. Il vous aide à vérifier que votre en-tête est conforme avant de procéder au dépôt.
Aides générales
- Consultez notre aide générale relative aux démarches administratives
- Consultez notre aide générale relative aux données à renseigner au sein des formulaires de saisie
- Consultez notre aide générale relative à la préparation des documents au format PDF/A
- Consultez notre aide générale relative à la fonctionnalité Mon Compte